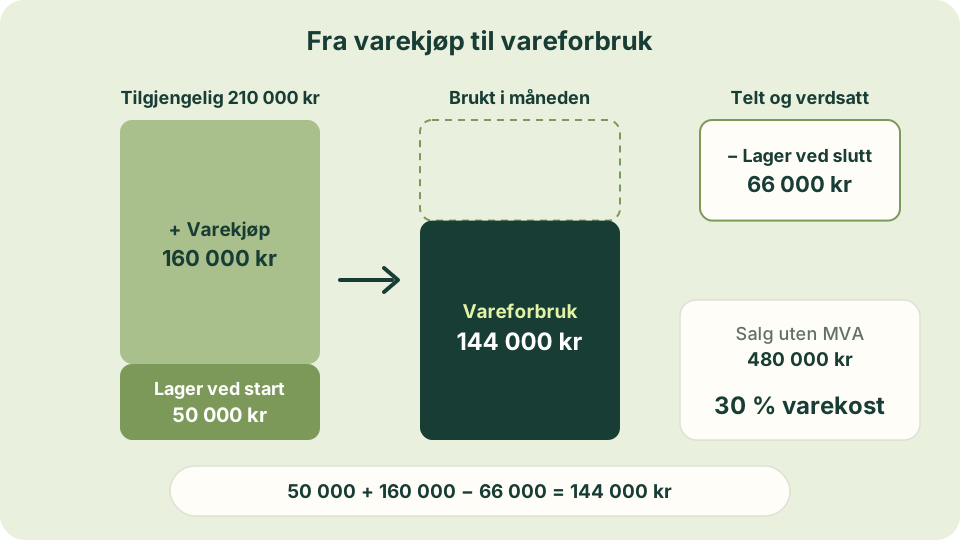
Vareforbruk = lager ved start + periodens varekjøp − lager ved slutt. Varekjøpet er det restauranten har kjøpt inn av mat og drikke i perioden. Vareforbruket er den delen av varene som faktisk er brukt, enten de ble solgt, spist av personalet eller kastet. Har lageret vokst, er forbruket lavere enn kjøpet. Har lageret krympet, er det høyere.
Varekjøp, vareforbruk og varekostnad
De tre ordene brukes om hverandre i kjøkkenet, men de betyr ikke det samme i regnskapet.
| Begrep | Hva det er | Hvor tallet kommer fra |
|---|---|---|
| Varekjøp | Varer kjøpt inn i perioden, uten fradragsberettiget MVA og med frakt på innkjøpet | Leverandørfakturaene for perioden |
| Vareforbruk | Varer som er brukt opp i perioden | Varekjøp justert for endringen i lageret |
| Varekostnad | Kostnaden i resultatregnskapet. For en restaurant er den lik vareforbruket | Regnskapet etter at lagerendringen er bokført |
| Varebetalinger | Det som er betalt til leverandørene | Banken. Hører hjemme i likviditetsplanen, ikke i varekosten |
Et varekjøp hører til måneden varene ble levert, ikke måneden fakturaen ble betalt. En faktura med 30 dagers kreditt som gjelder varer levert i mars, er varekjøp i mars.
Eksempel fra én måned
| Post | Beløp |
|---|---|
| Lager ved start | 50 000 kr |
| Varekjøp i måneden | +160 000 kr |
| Lager ved slutt | −66 000 kr |
| Vareforbruk | 144 000 kr |
Med 480 000 kroner i salgsinntekt uten MVA er vareforbruksprosenten 30. Deler du bare månedens varekjøp på inntekten, får du 33,3 prosent. De 3,3 prosentpoengene er ikke dårligere drift. De er 16 000 kroner i varer som fortsatt står på lager.
Det virker også motsatt vei. En måned der kjøkkenet tærer på lageret og kjøper lite, ser billig ut helt til neste store bestilling kommer. Derfor forteller varekjøp delt på salg lite om en enkelt måned, mens vareforbruk delt på salg kan sammenlignes fra måned til måned.
Eksempel med valgte priser og mengder.
Slik føres det i regnskapet
Gjennom måneden bokføres leverandørfakturaene som varekjøp, for en restaurant normalt på kontoene for råvarer i kontoklasse 4. Ved månedsslutt bokføres endringen i lageret, slik at kostnaden blir lik forbruket:
| Bilag i eksemplet | Debet | Kredit |
|---|---|---|
| Varekjøp gjennom måneden, 160 000 kr | 4000-serien, innkjøp av råvarer | 2400 Leverandørgjeld |
| Lageret har økt med 16 000 kr | 1400 Råvarer på lager | 4090 Beholdningsendring |
Etter de to føringene står 144 000 kroner som varekostnad. Hadde lageret gått ned, ville føringen vært motsatt, og varekostnaden høyere enn kjøpet. ReAI forklarer varekostnad og beholdningsendring med flere føringseksempler.
Uten en telling ved månedsslutt finnes det ingen lagerendring å bokføre. Da viser regnskapet varekjøpet, og månedsresultatet svinger med bestillingene i stedet for driften.
Krav til varegrupper når stedet skjenker alkohol
Serveringssteder som serverer øl, vin eller brennevin, skal etter bokføringsforskriften § 8-5-2 kunne spesifisere omsetning, uttak og varekjøp på varegruppene mat, øl, vin, brennevin, rusbrus/cider, mineralvann, annen drikke, tobakk og andre varer. Varetellingen skal grupperes på samme måte.
Det er også nyttig i driften. Mat og drikke har forskjellig margin og forskjellig innkjøpsrytme, og én samlet prosent kan skjule at matlageret vokser mens drikke selges raskere. Regn vareforbruket per gruppe når kassen og innkjøpskontoene er delt slik.
Finn dokumentene bak tallet
Sluttlageret må bygge på en telleliste med mengder og kostpriser. Et avrundet anslag fra kjøkkensjefen får rapporten til å se stabil ut mens lageret vokser.
Leveranser rundt månedsskiftet er den vanligste feilkilden. En vare som er mottatt og telt, men som mangler i kjøpsgrunnlaget fordi fakturaen kommer senere, gjør forbruket for lavt. Noter mottaksdato og fakturareferanse i varemottaket, slik at regnskapsføreren kan plassere kjøpet i riktig måned.
Uttak er varer som forlater lageret uten å bli solgt: personalmat, representasjon og det eieren tar med hjem. De er en del av vareforbruket, men skal dokumenteres for seg. Ellers ser de ut som svinn.
Hva forklarer en høyere prosent?
Gå gjennom årsakene i denne rekkefølgen, fra de billigste å kontrollere til de dyreste:
- Tellefeil og enhetsfeil. En kasse er ikke ett kilo. Kontroller de største postene i tellelisten på nytt.
- Periodefeil. Mangler en faktura eller en kreditnota i måneden?
- Innkjøpspris. Har leverandøren endret pris eller pakning siden kalkylen ble laget?
- Salgsmiks. Selger restauranten flere retter med dyr råvare, øker prosenten uten at noen kaster mer mat.
- Porsjoner og utbytte. Stemmer faktisk porsjonering med porsjonskalkylen?
- Svinn. Se på registrert matsvinn før du anslår resten.
For å finne avviket mellom oppskrift og virkelighet for én råvare bruker du teoretisk og faktisk vareforbruk. Sammen med personalkostnaden gir vareforbruket prime cost, som viser hvor mye av salget de to største kostnadene tar.
Vanlige feil
- Å kalle varekjøp for varekost. Tallet følger bestillingene, ikke driften.
- Å telle til utsalgspris eller med MVA. Lageret verdsettes til det varene kostet uten fradragsberettiget MVA.
- Å regne prosenten av salg med MVA. Da ser varekosten lavere ut enn den er. Bruk inntekten uten MVA.
- Å justere tellingen til tallet ser riktig ut. En ærlig differanse kan undersøkes. En rettet telling skjuler problemet til neste måned.
Ved månedsslutt leveres tellelisten og forklarte avvik sammen med resten av regnskapsunderlaget.