Regnskapet til en restaurant bygger på tre ting som må gjøres hver dag: dagsoppgjør fra kassen, registrering av tips og føring av personalliste. De kan ikke rekonstrueres ved månedsslutt. Resten av underlaget samles én gang i måneden: oppgjør fra betalings- og leveringskanaler, leverandørfakturaer, varetelling og lønnsgrunnlag.
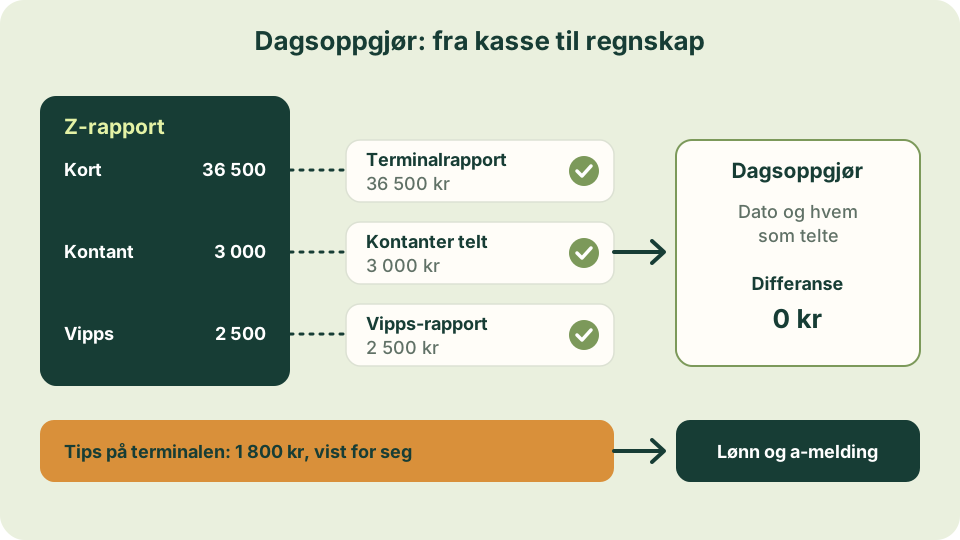
Dagsoppgjør: hva reglene krever
Kontantsalg skal registreres etter kassareglene som gjelder virksomheten; avklar fakturasalg og eventuelle unntak særskilt. Et kortoppgjør alene erstatter ikke salgsdokumentasjon. Kravene til oppgjøret ved dagens slutt står i bokføringsforskriften § 5-3-14:
| Krav | I praksis |
|---|---|
| Z-rapport fra hvert kassapunkt ved dagens slutt | Skrives ut eller lagres elektronisk i kassasystemet |
| Rapport fra hver betalingsterminal | Fortløpende nummerert. Tips skal fremgå særskilt |
| Kontantene telles hver dag | Sammenholdes med Z-rapporten for det enkelte kassapunktet |
| Kortbetalinger avstemmes | Terminalrapporten sammenholdes med kortsalget på Z-rapporten |
| Differanser forklares | Forklaringen skrives i dagsoppgjøret |
| Oppgjøret dateres | Det skal fremgå hvem som har telt kontantene og avstemt salget |
Z-rapport og terminalrapport oppbevares sammen med avstemmingen. Har servitørene hver sin kassaskuff eller pengepung, gjøres avstemmingen for hver operatør.
Eksempel på en dag
| Betalingsmåte | Z-rapport | Kontrollert mot | Differanse |
|---|---|---|---|
| Kort | 36 500 kr | Terminalrapport: 36 500 kr | 0 kr |
| Kontant | 3 000 kr | Telt i kassen utover vekselkassen: 3 000 kr | 0 kr |
| Vipps | 2 500 kr | Rapport fra Vipps: 2 500 kr | 0 kr |
| Salg inkludert MVA | 42 000 kr | 0 kr |
Terminalrapporten viser i tillegg 1 800 kroner i tips. De er ikke salg og skal ikke inn i omsetningen.
En differanse må undersøkes og behandles, også når årsaken er kjent. For eksempel skal 50 kroner i feil veksel beskrives med referanse og håndteres etter oppgjørsrutinen. Et tall som er justert for å stemme, er ingen erstatning for telling.
Tips
Siden 1. januar 2019 har arbeidsgiveren ansvaret for å rapportere alle tips de ansatte får, også kontanter gitt direkte til servitøren. Etter Skatteetatens veiledning om tips gjelder dette:
- Tips rapporteres i a-meldingen som kontantytelse av typen tips, med bruttobeløp for hver ansatt.
- Det skal trekkes forskuddstrekk og beregnes arbeidsgiveravgift av beløpet.
- Arbeidsgiveren må ha oversikt over hvor mye tips som kommer inn, og hvordan det fordeles mellom de ansatte.
- Arbeidsgiveren kan ikke trekke arbeidsgiveravgift eller administrasjonskostnader fra de ansattes tips uten særskilt avtale med dem.
I kassen gjelder to regler fra bokføringsforskriften: Tips kan registreres særskilt i kassasystemet, og da skal også korttips registreres der. Registreres ikke tips i kassasystemet, kan kontanttips ikke ligge i kassaskuffen, og de skal telles for seg og stå i dagsoppgjøret.
Lag en skriftlig fordelingsnøkkel, for eksempel etter arbeidede timer den dagen, og gi lønnskjøringen én liste per måned med beløp per ansatt. Aiak forklarer bokføringen av tips og kontantomsetning.
Personalliste
Serveringssteder, catering, gatekjøkken og andre som selger tilberedt mat for henting eller levering, skal føre personalliste etter bokføringsforskriften § 8-5-6.
| Regel | Innhold |
|---|---|
| Hvem som skal stå der | Alle som arbeider i virksomheten, også eier, ulønnet hjelp og innleide |
| Hva som føres | Navn, fødselsnummer eller D-nummer, og klokkeslett for når arbeidsdagen begynner og slutter |
| Når det føres | Straks arbeidet begynner og straks det slutter, ikke ved dagens slutt |
| Hvor og hvordan | På arbeidsstedet, i innbundet bok med forhåndsnummererte sider eller elektronisk slik at den straks kan skrives ut |
| Rettelser | Det skal fremgå hvem som har rettet og når |
| Legitimasjon | Gyldig legitimasjon med bilde, eller kopi, skal kunne vises for alle som er på jobb |
| Oppbevaring | 3 år og 6 måneder etter regnskapsårets slutt |
En fortløpende oppdatert arbeidsplan kan brukes i stedet for egen personalliste når den oppfyller de samme kravene. Et regneark der oppføringene kan endres fritt, godtas ikke. Unntatt er blant annet virksomheter der de eneste som arbeider, er innehaveren eller en daglig leder med eierandel, ektefelle eller samboer og barn under 16 år.
Ved kontroll kan Skatteetaten gi overtredelsesgebyr: 10 rettsgebyr når listen mangler eller er mangelfull, 20 ved gjentakelse innen tolv måneder, og 2 rettsgebyr for hver person som ikke står på listen. Det følger av Skatteetatens side om personalliste.
Hold tre oversikter fra hverandre: Vaktplanen viser planlagt arbeid. Timeregistreringen viser faktisk arbeid og er grunnlaget for lønn. Personallisten viser hvem som er til stede. Ett system kan dekke flere av dem, men bare når det oppfyller kravene til hver.
Tilleggskrav når stedet skjenker alkohol
Serveringssteder som serverer øl, vin eller brennevin, skal etter bokføringsforskriften delkapittel 8-5 også:
- registrere salget fortløpende i kassen også når gjesten betaler til slutt, enten på bordnummer eller ved hver servering
- kunne spesifisere omsetning, uttak, varekjøp og varetelling på varegruppene mat, øl, vin, brennevin, rusbrus/cider, mineralvann, annen drikke, tobakk og andre varer
- ha en datert og signert oversikt over gjeldende priser, der trykte menyer kan brukes som dokumentasjon, og over prisene som brukes ved uttak til eiere, ansatte og gjester
Sett opp varegruppene i kassen og i innkjøpskontoene før åpning. Å dele opp et helt års salg i ettertid er sjelden mulig.
Månedens leveranseliste til regnskapsfører
| Område | Grunnlag og kontroll |
|---|---|
| Kasse | Dagsoppgjør med Z-rapporter for hver dag, rettinger og forklarte differanser |
| Kort og andre betalingsmåter | Oppgjørsrapporter, gebyrer, refusjoner og referanser til bank |
| Leveringskanaler | Ordregrunnlag, rabatter, provisjon, refusjoner og utbetaling |
| Catering | Bestilling, levering, faktura, åpne krav og eventuelle forskudd |
| Innkjøp | Leverandørfakturaer, mottak og kreditnotaer som mangler |
| Varelager | Datert telleliste med priser og forklarte avvik |
| Personale | Godkjente timer, tillegg, fravær og tipsfordeling |
Avtal dato for hver leveranse og hvem som retter manglene. En mappe med alt i én PDF gjør det vanskelig å finne en bestemt oppgjørsreferanse.
Kassen viser mer enn banken får
Kassen viser 25 000 kroner betalt med kort. Banken mottar 24 450 kroner. Forskjellen er ikke automatisk 550 kroner i gebyr. En refusjon eller en betaling som kommer i neste oppgjør, kan være en del av forklaringen. Avstemming av kortoppgjør viser broen mellom beløpene, og provisjon og oppgjør fra leveringskanaler viser det samme for plattformene.
Salget bokføres fra Z-rapporten, ikke fra bankinnbetalingen. Bokføres nettoutbetalingen som salg, blir både omsetningen og MVA-grunnlaget for lavt. ReAI viser forskjellen på salg, kortoppgjør og bankinnbetaling når kassen skal kobles til regnskapet.
Avslutt med en mangelliste
Bruk referanse, beløp, hva som mangler, ansvarlig og frist. For eksempel: «Leverandørkreditnota for tre returnerte kasser mangler; innkjøpsansvarlig følger opp innen fredag.» Behold åpne saker til de er løst, i stedet for å begynne en ny liste hver måned.
Når underlaget er komplett, kan vareforbruket og prime cost regnes ut på tall som stemmer. Vil dere sette bort arbeidet, beskriver regnskapsfører til restaurant hva et tilbud bør inneholde.
Når dokumentene er samlet, bruk månedsavslutningens kontrollrekkefølge. Årsavslutningen krever i tillegg dokumentasjon for blant annet ubrukte saldoer, utstyr og mellomværender.