Påslag regnes av kostnaden. Margin regnes av salgsinntekten. Bruk inntekten uten MVA i begge beregningene, og skriv hvilke kostnader du har trukket fra.
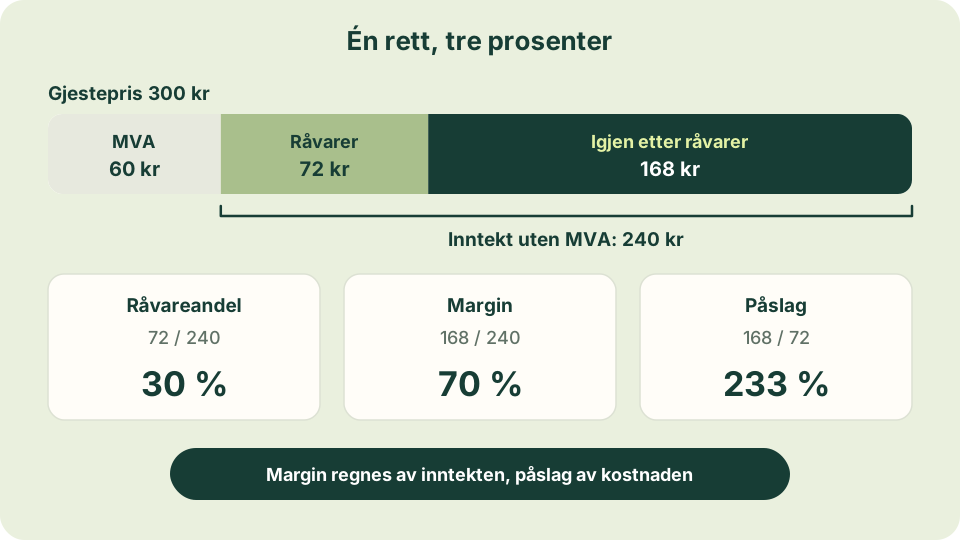
Samme rett, tre forskjellige prosenter
En rett har råvarekost 72 kroner og selges for 300 kroner inkludert 25 prosent MVA. Inntekten uten MVA er 240 kroner.
| Mål | Beregning | Resultat |
|---|---|---|
| Råvareandel | 72 / 240 × 100 | 30 % |
| Margin etter råvarer | (240 − 72) / 240 × 100 | 70 % |
| Påslag på råvarekost | (240 − 72) / 72 × 100 | 233,3 % |
Marginen på 70 prosent er før lønn, husleie og øvrige utgifter. Den er ikke driftsmarginen i årsregnskapet.
Finn en pris fra råvareandelen
Hvis råvarekosten er 72 kroner og du vil teste 30 prosent råvareandel, blir nødvendig inntekt 72 / 0,30 = 240 kroner. Med 25 prosent MVA blir gjesteprisen 300 kroner. En test på 35 prosent gir 205,71 kroner uten MVA, eller 257,14 kroner inkludert 25 prosent.
Disse prosentene er valgte forutsetninger, ikke anbefalte bransjemål. Prisen må også tåle restaurantens lønn og andre kostnader, kjøkkenkapasiteten og hva gjesten vil kjøpe. Nullpunktet gir den samlede kontrollen.
MVA må trekkes ut med divisjon
300 kroner inkludert 25 prosent MVA gir 300 / 1,25 = 240 kroner. Å trekke 25 prosent fra 300 gir 225 kroner og er feil metode.
Skatteetaten oppgir satsene. Mat som del av en serveringstjeneste har alminnelig sats, mens salg av næringsmidler uten servering normalt har redusert sats. Merverdiavgiftshåndboken forklarer grensen. For restauranten betyr det 25 prosent på mat og drikke som serveres i lokalet, 15 prosent på mat og alkoholfri drikke som tas med, og 25 prosent på alkoholholdig drikke uansett. ReAI viser grensen mellom servering og takeaway med eksempler. Sammensatte leveranser må behandles etter reglene for det som selges. Ikke velg lavere sats bare fordi ordren kommer fra en leveringsapp.
Regn på salget med riktig sats i menykalkulatoren. Ved prisendring bør du også se hvilke retter og volumer menyen selger.