Merverdiavgift i serveringsbransjen handler sjelden om én enkelt sats. En vanlig kafé eller restaurant selger gjerne mat i lokalet, mat som tas med, alkohol, gavekort og selskapsleveranser i samme uke. Riktig sats bestemmes av hva som faktisk leveres, ikke av hvilken knapp som lå øverst på kassen i rushtiden.
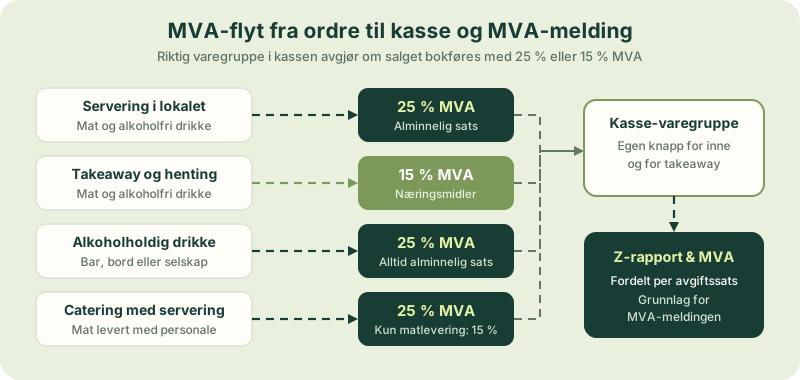
Hvilken MVA-sats gjelder for ulike salg?
Skatteetatens oversikt over merverdiavgiftssatser og Merverdiavgiftshåndboken skiller mellom salg av næringsmidler og omsetning av en serveringstjeneste.
| Type salg | MVA-sats | Typiske eksempler |
|---|---|---|
| Mat og alkoholfri drikke spist i lokalet | 25 % | Bordservering, diskservering med sitteplass, uteservering |
| Mat og alkoholfri drikke som tas med | 15 % | Takeaway, henting ved disk, hjemlevering uten serveringspersonale |
| Alkoholholdig drikke | 25 % | Øl, vin, brennevin og drinker, uavhengig av leveringsform |
| Catering med servering eller rydding | 25 % | Selskap der restauranten stiller med kokk, servitør eller oppdekking |
| Ren matlevering til selskap | 15 % | Levert mat uten serveringstjeneste, men sjekk frakt og utleie separat |
| Gavekort ved utstedelse | 0 % | Flerbruksgavekort regnes som betalingsmiddel til innløsning |
Grensen mellom 15 % og 25 % på mat skaper flest feil. Dersom en kafé har bord og stoler for gjestene, er salg til fortæring på stedet en serveringstjeneste med 25 % MVA. Kjøper gjesten med seg en kaffe og bolle ut døren, er det salg av næringsmidler med 15 % MVA. Betjeningspersonale må ha et tydelig valg i kassen for «inne» og «ta med», slik kasseguiden for servering beskriver.
Regneeksempel: samme utsalgspris gir ulik inntekt
Anta at en lunsjrett selges til 200 kroner inkludert MVA i to ulike situasjoner. Beløpene er et konstruert regneeksempel.
| Situasjon | Pris inkl. MVA | MVA-sats | Utgående MVA | Netto salgsinntekt |
|---|---|---|---|---|
| Spises i restauranten | 200,00 kr | 25 % | 40,00 kr | 160,00 kr |
| Tas med som takeaway | 200,00 kr | 15 % | 26,09 kr | 173,91 kr |
Forskjellen er 13,91 kroner per porsjon i netto inntekt før emballasje og eventuell provisjon. Slår kassen takeaway inn som 25 %, betaler restauranten 13,91 kroner for mye i MVA per rett. Slår kassen bordservering inn som 15 %, oppstår en avgiftsfeil som kan etterberegnes ved bokettersyn. Se påslag, margin og MVA i menyprisen for hele kalkylemetoden.
Blandede leveranser og catering
En vanlig feilkilde oppstår når én ordre inneholder flere elementer:
- Catering med transport og utstyr: Ren utkjøring av mat følger ofte hovedytelsen dersom frakten er et uselvstendig tillegg, mens separat utleie av servise, duker og serveringspersonale vurderes særskilt. Avklar kontrakten før tilbudet sendes ut; se cateringgrunnlaget.
- Pakker med mat og alkohol: En fast meny som inkluderer vinpakke har 25 % MVA på alt når det serveres i lokalet. Ved leveranser med både 15 % og 25 % må kassen og fakturaen splitte linjene tydelig.
- Emballasje og leveringsgebyr: Emballasje som følger takeaway-maten er normalt en del av vederlaget for næringsmiddelet, mens egne tjenester og gebyrer må vurderes ut fra hva kunden faktisk betaler for.
ReAI viser grensen mellom servering og takeaway med eksempler som hjelper når varegrupper skal settes opp i regnskapssystemet.
Fradrag for inngående MVA i restaurantdrift
MVA-registrerte serveringssteder får som hovedregel fradrag for inngående MVA på råvarer, drikkevarer, emballasje, kjøkkenutstyr, renhold og regnskapstjenester brukt i avgiftspliktig virksomhet. Det finnes likevel tre typiske feller:
- Representasjon og bevertning: Mat og drikke til forretningsforbindelser gir normalt ikke fradrag for inngående MVA, selv når leveransen skjer i eget lokale eller hos en annen restaurant.
- Mat og servering til ansatte: Innkjøp som går til personalmat eller sosiale sammenkomster har egne fradragsbegrensninger. Hold dette atskilt fra råvarekjøp til gjester.
- Kjøp uten gyldig salgsdokument: Kassekvitteringer uten spesifisert MVA og selgers organisasjonsnummer, eller utenlandske fakturaer uten riktig håndtering av omvendt avgiftsplikt, gir feil i MVA-meldingen.
Sjekkliste før hver MVA-termin
Før hver tomånedlige MVA-termin og forfallsdato bør ansvarlig og regnskapsfører kontrollere:
- At alle Z-rapporter i perioden er bokført med riktig fordeling mellom 25 %, 15 % og 0 %.
- At salg av flerbruksgavekort står på balansekonto frem til innløsning.
- At provisjonsfakturaer fra leveringsplattformer og betalingsleverandører har riktig avgiftsbehandling og ikke er dobbeltført.
- At større investeringer i utstyr eller ombygging har fullstendig faktura i bedriftens navn.
Aiak forklarer MVA-reglene for servering og takeaway i detalj. Trenger dere hjelp til å rydde varegrupper i kassen eller få løpende MVA-avstemming på plass, kan dere lese om regnskapshjelp for restaurant.