Mange restauranter har godt besøk og penger på konto gjennom en hel måned, men møter plutselig bråstopp når MVA, arbeidsgiveravgift og forskuddstrekk forfaller tett på hverandre. Grunnen er enkel: pengene som kommer inn fra gjestene inkluderer både utgående MVA og lønnstrekk som aldri har tilhørt restauranten.
Ny hovedregel for forskuddstrekk
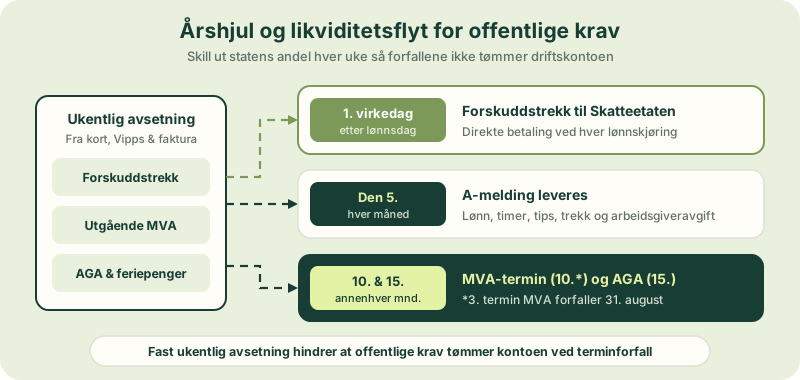
Fra 1. januar 2026 ble kravet om særskilt skattetrekkskonto og bankgaranti avviklet. Forskuddstrekk og utleggstrekk skal i stedet betales direkte til Skatteetaten senest første virkedag etter at lønnen er utbetalt. Skatteetatens oversikt over frister for forskuddstrekk viser hvordan betaling og rapportering henger sammen.
For restauranten betyr dette at hele brutto lønnskostnad (nettolønn + forskuddstrekk) forlater driftskontoen i løpet av to virkedager rundt lønningsdagen. ReAI forklarer overgangen fra skattetrekkskonto til direkte betaling med bokføringseksempel.
Alle faste frister gjennom året
Når en lovfestet frist faller på en lørdag, søndag eller helligdag, flyttes betalings- og leveringsfristen normalt til nærmeste påfølgende virkedag.
| Oppgave / betaling | Periode | Fast frist |
|---|---|---|
| Forskuddstrekk og utleggstrekk | Hver lønnsutbetaling | Senest 1. virkedag etter lønnsdag |
| A-melding (rapportering) | Hver kalendermåned | Den 5. i påfølgende måned |
| Arbeidsgiveravgift – 1. termin | Januar – februar | 15. mars |
| Arbeidsgiveravgift – 2. termin | Mars – april | 15. mai |
| Arbeidsgiveravgift – 3. termin | Mai – juni | 15. juli |
| Arbeidsgiveravgift – 4. termin | Juli – august | 15. september |
| Arbeidsgiveravgift – 5. termin | September – oktober | 15. november |
| Arbeidsgiveravgift – 6. termin | November – desember | 15. januar |
| MVA-melding og betaling – 1. termin | Januar – februar | 10. april |
| MVA-melding og betaling – 2. termin | Mars – april | 10. juni |
| MVA-melding og betaling – 3. termin | Mai – juni | 31. august |
| MVA-melding og betaling – 4. termin | Juli – august | 10. oktober |
| MVA-melding og betaling – 5. termin | September – oktober | 10. desember |
| MVA-melding og betaling – 6. termin | November – desember | 10. februar |
For selskaper med omsetning under én million kroner kan det i noen tilfeller søkes om årstermin for MVA, men de fleste serveringssteder i full drift leverer på tomånedlig termin. Sjekk også MVA-reglene for servering og takeaway slik at kassen ikke bygger opp feil gjennom terminen.
Hvorfor sommer og desember gir ekstra trykk
To tidspunkter på året krever ekstra oppmerksomhet i likviditetsbudsjettet:
- Juni: 2. termin MVA forfaller 10. juni, samtidig som de fleste utbetaler feriepenger til ansatte. I juli forfaller deretter arbeidsgiveravgift for mai og juni.
- August og september: Sommersesongen gir ofte høy omsetning i juli og august, men 3. termin MVA forfaller 31. august og 4. termin AGA 15. september — ofte akkurat når høstsalget roer seg.
Enkel ukentlig avsetningsrutine
I stedet for å bli overrasket annenhver måned kan du opprette en egen avsetningskonto i banken og overføre statens andel hver mandag, basert på forrige ukes kortoppgjør og lønnsgrunnlag.
Anta en restaurant med 150 000 kroner i ukentlig salg inkludert 25 % MVA (utgående MVA = 30 000 kr) og anslått inngående MVA på varekjøp på 11 000 kr (konstruert eksempel):
- Overfør netto MVA-anslag (19 000 kr) til avsetningskontoen hver uke.
- Overfør beregnet arbeidsgiveravgift og månedlig feriepengeavsetning rett etter hver lønnskjøring.
- Kontroller saldoen på avsetningskontoen mot regnskapets balanseposter ved månedsavslutningen.
Aiak forklarer hvordan MVA-avstemming gjøres før innlevering. Ønsker dere et regnskapsopplegg der terminmeldinger, lønn og avstemming følges opp løpende uten etterslep, se regnskapshjelp for restaurant.