Et serveringssted i full drift mottar ofte 50 til 150 leverandørfakturaer i måneden fra matgrossister, bryggerier, kaffeleverandører, vaskeri, strøm og utstyrsservice. Når fakturaer havner i e-postinnbokser eller papirbunker på kontoret, får du to problemer samtidig: urettmessige pris- eller mengdefeil blir betalt uten protest, og månedens varekost i regnskapet blir feil.
Hvorfor EHF bør være standard hos alle leverandører
Elektronisk handelsformat (EHF) sender fakturaen som strukturerte data rett inn i regnskapssystemet med riktige beløp, forfallsdato, KID og MVA-linjer. Det eliminerer manuell punchefeil og sikrer at bilaget blir synlig for attestasjon samme dag det utstedes.
- Be alle faste råvare-, drikke- og tjenesteleverandører om å sende EHF til restaurantens organisasjonsnummer.
- Bruk ReAIs EHF-oppslag for å kontrollere at eget organisasjonsnummer er registrert i ELMA-registeret.
- Sett opp en fast e-postadresse for bilagsmottak kun til de få leverandørene som fortsatt sender PDF, slik at ingen fakturaer strander i en personlig innboks.
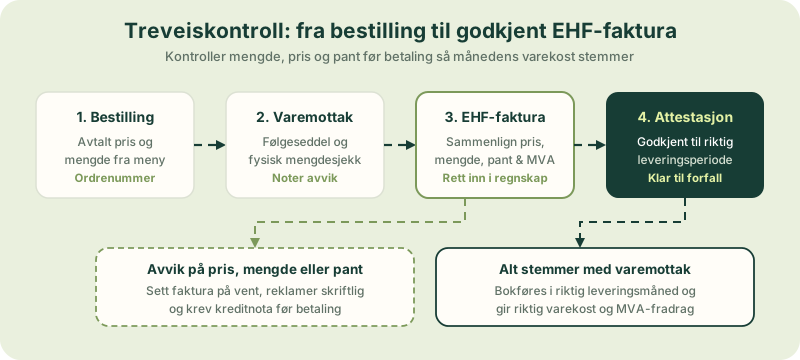
Treveiskontroll på tre minutter
Kjøkkensjef eller barsjef bør ha fast attestasjonsrutine én til to ganger i uken, før fakturaen går til betaling. Sammenhold fakturaen med varemottaket:
| Kontrollpunkt | Hva som sjekkes | Tiltak ved avvik |
|---|---|---|
| Mengde | Stemmer fakturert vekt/antall med signert følgeseddel? | Sett faktura på vent og krev kreditnota |
| Avtalt pris | Er avtalte kampanje- eller kontraktspriser brukt? | Sammenhold med gjeldende prisliste fra tilbudsavtalen |
| Pant og emballasje | Er returfat, flaskekasser og rullecontainere kreditert? | Følg opp pantelinjen separat fra drikkevarekostnaden |
| Frakt og småordregebyr | Er det lagt på uavtalt ekspress- eller miljøgebyr? | Avklar mot leveringsvilkårene før neste ordre |
| MVA-sats | Har næringsmidler 15 % og alkohol/emballasje/frakt 25 %? | Korrigere før bokføring så MVA-meldingen stemmer |
Pant og returemballasje fra bryggeri og grossist må holdes adskilt fra drikkevarekostnaden. Hvis panten bokføres rett som varekost og returen krediteres måneden etter, svinger barens varekostprosent kraftig uten at faktisk forbruk har endret seg.
Betalingsbetingelser og likviditet
I serveringsbransjen betaler gjestene straks med kort eller Vipps, mens leverandørene typisk gir 10, 14 eller 30 dagers kredittid. Forskjellen mellom kortoppgjøret inn og leverandørforfall ut er en viktig del av restaurantens arbeidskapital:
- Forhandl kredittid sammen med pris: En leverandør med 30 dagers forfall fremfor 10 dager kan gi betydelig bedre likviditetsbuffer i oppstart og lavsesong.
- Ikke bruk forfalt leverandørgjeld som kreditt: Purregebyr, forsinkelsesrenter og sperret levering fra hovedgrossist på en fredag morgen koster langt mer enn å avtale en betalingsplan i forkant.
- Samlebetalinger med godkjenning: Legg godkjente fakturaer til automatisk forfall i nettbanken via regnskapssystemet, og hold løpende oversikt over ubetalte poster. Aiak forklarer hvordan leverandørgjeld på konto 2400 avstemmes.
Periodisering ved månedsskiftet
En klassisk årsak til misvisende månedsrapporter er råvarer levert 30. mars som først faktureres 3. april. Hvis fakturaen bokføres i april, får mars kunstig lavt vareforbruk og april kunstig høyt forbruk.
Ved månedsavslutningen bør alle leveringer frem til siste dag i måneden enten være bokført på faktura med riktig leveringsdato, eller avsatt etter følgeseddel.
Vil dere få ryddig EHF-flyt, tydelig attestasjon og løpende oppfølging av leverandørgjeld og varekost, kan dere lese om regnskap for restaurant.