For restauranter, kafeer og barer er tips (drikkepenger) en fast del av dagsoppgjøret, men også en hyppig kilde til regnskaps- og lønnsfeil. Arbeidsgiver har full plikt til å innberette tips i a-meldingen, gjennomføre forskuddstrekk og betale arbeidsgiveravgift, uansett om gjesten tipser med kort eller kontant.
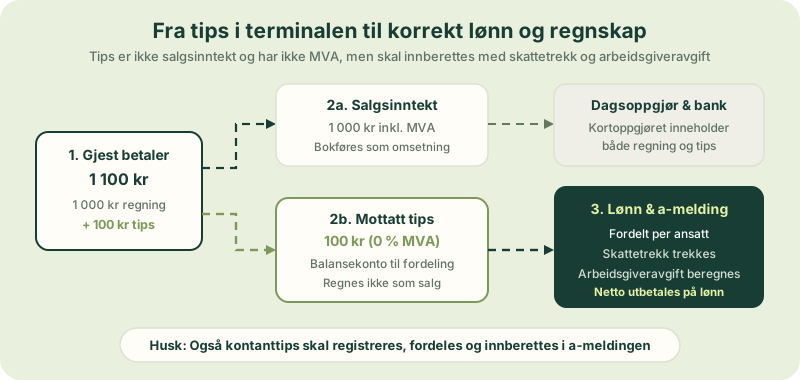
Arbeidsgivers plikter etter regelverket
Skatteetatens veiledning om tips i a-meldingen slår fast tre grunnprinsipper som gjelder hele serveringsbransjen:
- Innberetning: All tips som ansatte mottar i forbindelse med arbeidet, skal rapporteres på egen lønnsbeskrivelse i a-meldingen for måneden den utbetales eller mottas.
- Forskuddstrekk: Arbeidsgiver skal trekke skatt av tipsen etter den ansattes skattekort.
- Arbeidsgiveravgift: Tips inngår i grunnlaget for arbeidsgiveravgift i virksomhetens avgiftssone.
Kontanttips er ikke unntatt. Får en servitør eller bartender kontanter direkte i hånden eller i en felles glasskrukke, må beløpet telles og meldes inn til arbeidsgiver etter en fast skriftlig rutine. Å la kontanttips «gå utenom» bryter rapporteringsplikten og skaper skatterisiko for både arbeidsgiver og ansatt.
Hva koster tips arbeidsgiveren? Et regneeksempel
Mange eiere blir overrasket over at tips utløser arbeidsgiverkostnader. I et konstruert eksempel mottar restauranten 10 000 kroner i tips gjennom kortterminalene i løpet av en måned, i arbeidsgiveravgiftssone I (14,1 %).
| Post | Eksempelbeløp | Forklaring |
|---|---|---|
| Mottatt tips fra gjester | 10 000 kr | Inn på bank via kortoppgjøret, 0 % MVA |
| Utbetaling til ansatte (brutto) | 10 000 kr | Fordeles etter avtalt fordelingsnøkkel |
| Arbeidsgiveravgift (14,1 %) | 1 410 kr | Beregnes på brutto tips ved lønnskjøring |
| Eventuelle feriepenger og OTP | Avhenger av avtale | Avklares mot arbeidsavtale og tariff |
Om tips inngår i grunnlaget for feriepenger eller tjenestepensjon (OTP), avhenger av om arbeidsgiver har plikt til å kreve inn og fordele tips etter arbeidsavtale eller tariffavtale, og om restauranten trekker arbeidsgiverkostnaden før fordeling. Prinsippet om hvordan arbeidsgiverkostnader dekkes må være tydelig avtalt skriftlig med de ansatte før modellen tas i bruk. Du kan beregne din egen avgiftssone med ReAIs kalkulator for arbeidsgiveravgift, og sammenligne med øvrige påslag i timekostguiden.
Bokføring: tips er ikke omsetning og har ikke MVA
Tips skal holdes helt borte fra restaurantens salgsinntekter:
- Ved dagsoppgjør: Z-rapporten og terminalrapporten viser vanlig salg (med 25 % eller 15 % MVA) på egne linjer, og tips på en separat linje uten MVA.
- På balansen: Mottatt tips føres som en kortsiktig forpliktelse på en mellomregningskonto (skyldig tips til ansatte) frem til lønnskjøringen.
- Ved lønnskjøring: Når tipsen utbetales på lønnsslippen, nulles mellomregningskontoen mot lønnsutbetaling og skattetrekk, mens arbeidsgiveravgiften føres som kostnad.
Blander kassen tips inn i salgsinntekten, får restauranten kunstig høy omsetning, feil beregnet varekostprosent og for høy utgående MVA.
Rutine for rettferdig og sporbar fordeling
Uklare tipsregler skaper både konflikter mellom kjøkken og servering og ekstraarbeid i regnskapet. En ryddig rutine inneholder fem punkter:
- Skriftlig fordelingsmodell: Beskriv hvem som inngår (for eksempel servitører, bartendere, ryddehjelp og kjøkken) og om fordelingen skjer per skift, per uke eller per måned etter arbeidede timer.
- Daglig registrering ved stenging: Skiftleder noterer terminaltips fra oppgjøret og teller eventuell kontanttips sammen med én kollega, slik baroppgjørsguiden viser.
- Kontroll mot kortoppgjøret: Summen av fordelt terminaltips i måneden skal stemme med tips-linjene på betalingsleverandørens oppgjørsrapporter.
- Godkjent overføring til lønn: Send én samlet, signert fordelingsliste til lønnsgrunnlaget før lønnskjøringsfristen.
- Synlig på lønnsslippen: Hver ansatt ser egen tipslinje, skattetrekk og utbetalt beløp på lønnsslippen.
Aiak forklarer sammenhengen mellom tips, kontantomsetning og Z-rapport. Ønsker dere fast hjelp til lønnskjøring, tipsinnberetning og månedlig avstemming, kan dere se hva regnskapstjenesten for restaurant omfatter.